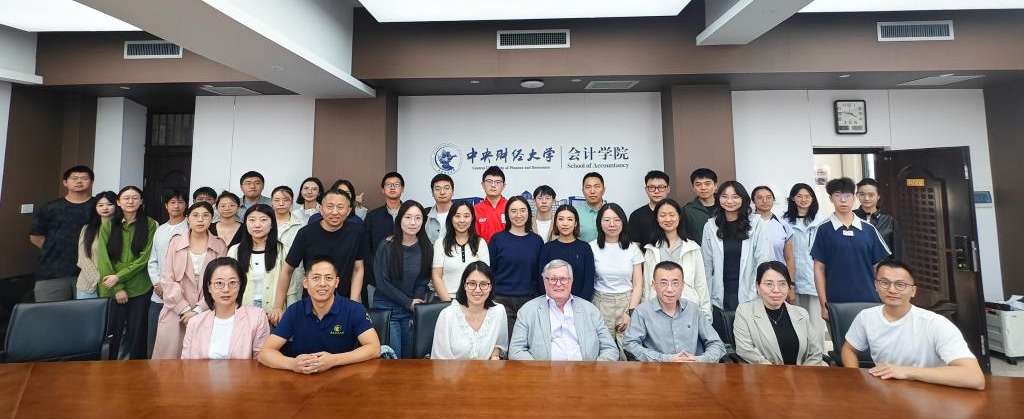
10月7日下午,哥伦比亚大学Stephen Penman教授应邀主讲学术论坛,围绕“Accounting for Risk(风险的会计表达)”这一主题作专题报告。论坛吸引了众多师生到场参加,现场气氛热烈,学术交流深入而富有启发。
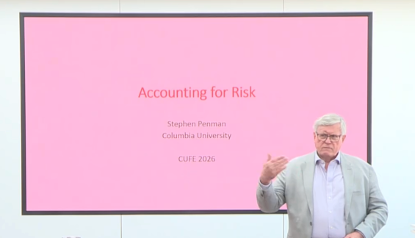
报告中,Penman教授从财务报表分析的视角出发,系统阐释了会计信息如何帮助投资者识别和评估企业投资风险。他指出,财务报表不仅呈现企业的经营成果与财务状况,其中蕴含的会计确认和计量逻辑,也能够为理解企业风险及预期回报提供重要线索。
Penman教授重点介绍了影响风险信息形成的两项会计原则。第一是实现原则,即收入及其相关费用通常要在风险已得到实质性化解后才予以确认。这一原则决定了部分具有不确定性的经营成果不会被提前计入报表,从而使会计数字在一定程度上反映企业风险的实现与释放过程。第二是投资的谨慎性会计处理。对于风险较高的投资项目,会计上可能不将其确认为资产计入资产负债表,而是直接作为费用反映在利润表中。这种处理方式会改变企业当期利润、账面价值及相关财务指标,但同时也向投资者传递了有关投资风险的重要信息。
他进一步表示,受到上述原则共同影响的多项会计数据并非彼此孤立,而是能够相互结合,形成识别企业风险的有效信息体系。通过深入分析利润表、资产负债表及相关财务指标,研究者和投资者可以构建基于财务报表的风险模型。实证检验表明,这类模型在解释投资风险和投资回报方面具有良好表现,也为资产定价、企业估值和投资决策研究提供了新的分析思路。
在互动交流环节,与会师生围绕保守会计、风险计量、财务报表信息与资本市场定价等问题踊跃提问。Penman教授结合理论研究与现实案例作出细致回应,并就相关研究方向与师生展开深入讨论。现场交流充分、观点碰撞热烈,展现出浓厚的学术氛围。
本次论坛深化了师生对会计信息风险表达功能的认识,拓展了财务报表分析与投资风险研究的学术视野,也为相关领域的教学与科研工作带来了有益启发。此次论坛的举办,是学院持续推进学科建设、深化高水平学术交流的重要举措。未来,学院将进一步汇聚国内外优质学术资源,聚焦学科前沿与重大理论和实践问题,不断提升科研创新能力和学术影响力。
撰稿 | 林雯 王佳琪 李娅妮
排版 | 刘怡帆
审核 | 郑登津